Há muita coisa sendo escrita sobre a opção evangélica pelo bolsonarismo. Muitas teses, interessantes por sinal, já foram esboçadas. Sem querer ser repetitivo, tampouco inaugurar um ineditismo, gostaria de sugerir um quádruplo foco, o qual perpassa pelas ideias de memória, pela “redoma”, pelo que estou provisoriamente chamando de novos processos e por fim pelo viés hermenêutico. Especialmente neste texto concentrarei no primeiro foco, o da memória.
Quando penso em memória, não estou trabalhando com arquétipos individuais, mas sim de um grupo social. Maurice Halbwachs já afirmava que a identidade de um grupo, similar ao indivíduo, era mais definida por aquilo que lhe é inconsciente do que consciente. Nesse processo de tessitura do inconsciente coletivo se faz presente essa memória fundacional, arquetípica.
Tal perspectiva nos remete a falar do puritanismo inglês, berço espiritual do surgimento de parte das denominações protestantes históricas, não por acaso as praticantes de um protestantismo de missão, como os batistas e metodistas. O puritanismo foi um movimento sócio-religioso de cunho espiritual que apregoava uma piedade orgânica, sem a enviesada interferência estatal, uma vida de santidade e obediência aos mandamentos bíblicos, como resposta à Reforma inglesa, da qual emergiu a Igreja Anglicana.
No auge desse período puritano Voltaire esteve em Londres. Em uma de suas Cartas Inglesas, o filósofo francês protesta pela ausência de pub’s abertos no domingo. Ele querendo tomar uma bebida, reclamou, com seu característico sarcasmo, do impedimento por não ter onde comprar, por conta do movimento puritano que sacralizou o domingo.
O puritanismo deixa após si três principais legados que são também problemas.
A primeira herança é a confirmação de uma eleição especial, de gente que se acha mais próxima de Deus do que os demais. A própria existência do destino manifesto, que norteou os peregrinos na chegada à Nova Terra, se faz presente no ethos norte-americano revelado na construção identitária de que aquela nação é especial, diferente de todas as demais. Sua produção cultural manifesta claramente os Estados Unidos como uma espécie de “Capitão América” do mundo.
O resultado desta eleição, deste destino manifesto? A colonizadora pretensão de saber o que é melhor para todo o resto do mundo, além do empreendimento de certo tipo de messianismo. O mundo se torna tanto subserviente quanto expectativa. Este traço norteou a chegada do protestantismo no Brasil, vindo de missionários americanos. Dessa dependência estadunidense o protestantismo no Brasil nunca se desvencilhou. Aqui reside parte da explicação para as dificuldades com o ecumenismo e com o diálogo inter-religioso, tendo em vista que esses grupos se acham divinamente superiores. Também aqui, nesta especial eleição reside o reforço na expectativa messiânica.
Esta altivez encontrada justamente entre os que deveriam ser humildes de espírito explica parte da postura inarredável de muitos evangélicos, que optam pelo negacionismo mesmo sendo confrontados ora pela ciência, ora pela realidade.
A segunda herança do puritanismo que nos interessa neste momento foi o legalismo. Se, em um primeiro momento, a santidade almejada espelhava uma piedade sincera, com o passar do tempo sobrou o regramento. Sem a vivência do amor, a santidade se reduz a mero legalismo. Um cristianismo de pautas morais, de maximização de costumes sempre se torna presa fácil para ideologias políticas. Como lembra Claude-Gilbert Dubois:
“Maquiavel percebeu bem como pode ser útil um discurso moral fundamentado na tradição mas não efetivamente operativo, pela influência que exerce sobre o imaginário, contribuindo para assegurar o poder. O objetivo é fazer os outros acreditarem na nossa causa. Se falta força, o príncipe recorre à astúcia; as ideias de império, cruzada, defesa da cristandade, religião são cortinas do estrategista político realista, com efeito sobre os ignorantes, manipulados em seu benefício.”[1] (grifo nosso).
Não foi isso que vimos ao longo de quatro anos? A cooptação de temas sensíveis para os religiosos como meio de manipulação para que os destinatários da mensagem sejam envolvidos na causa. Não importa se o “príncipe” pouco encarna, vive, representa os valores a serem defendidos; importa que estes nevrálgicos pontos estejam no seu discurso, ainda que pese a incoerência e a visível contradição com a prática.
O terceiro e último legado que perfaz essa memória fundacional evangélica é a ênfase do puritanismo em sua visão de mundo dicotômica. Richard Niebuhr tinha qualificado esse tipo de expressão da fé cristã como Cristo em oposição à Cultura (Cristo x Cultura). Esse maniqueísmo protestante que coloca a igreja contra o mundo, que sacraliza os de dentro e demoniza os de fora, que chega a desprezar as artes pelo movimento iconoclasta, ganhou novas feições, no final do século XX, com a propagação pelo Seminário Teológico Fuller e por Charles Peter Wagner, da noção de batalha espiritual, da luta entre anjos contra demônios, entre Deus e o Diabo.
Ora, quando a extrema direita adentrou com seu conceito de guerra cultural, da luta do bem contra o mal, ela encontrou terreno fértil e preparado justamente entre os evangélicos. Foi uma espécie de “Fator Melquisedeque” às avessas. O resultado é esse clima de Fla x Flu em permanente looping que estamos vivendo, em que o outro se torna inimigo, não um contrário, pois ele estaria, nessa concepção, imbuído do mal. Neste estágio, os cancelamentos, as rupturas, não são só possíveis, como desejáveis.
O que tentei mostrar neste texto, elencando três aspectos que penso ser decorrentes do puritanismo, é a condição estrutural que o Bolsonarismo encontrou para crescer. A igreja evangélica se tornou um grupo hospedeiro por excelência para o vírus bolsonarista. E esta foi a primeira pandemia que enfrentamos: a sócio-religiosa.
[1] DUBOIS, Claude-Gilbert. O IMAGINÁRIO DA RENASCENÇA. Brasília: Editora UNB, 1995, p. 178.
*Os textos publicados pelo Observatório Evangélico trazem a opinião e análise dos autores e não refletem, necessariamente, a visão dos demais curadores ou da equipe do site.
Pr. Dr. Sérgio Ricardo Gonçalves Dusilek é mestre e doutor em Ciência da Religião (UFJF/MG); pastor na Igreja Batista Marapendi (RJ/RJ); professor do Seminário Teológico Batista Carioca. Autor de Bíblia e Modernidade: A contribuição de Erich Auerbach para sua recepção e co-organizador de: Fundamentalismo Religioso Cristão: Olhares transdisciplinares; e O Oásis e o Deserto: Uma reflexão sobre a História, Identidade e os Princípios Batistas.
O texto acima expressa a visão de quem o assina, não necessariamente do Congresso em Foco. Se você quer publicar algo sobre o mesmo tema, mas com um diferente ponto de vista, envie sua sugestão de texto para redacao@congressoemfoco.com.br.
Apontada como tema prioritário do governo do presidente Lula no Congresso, a Reforma Tributária vai ser debatida, inicialmente, na Câmara. Para isso, o presidente da Casa, Arthur Lira (PP-AL), instalou GT (grupo de trabalho) com 12 deputados. GT foi criado na última quarta (15).
Reginaldo Lopes afirma que há desejo da sociedade por um sistema mais moderno | Foto: Pablo Valadares/Câmara dos Deputados
O presidente da Câmara tem indicado a aliados a intenção de levar a reforma diretamente ao plenário após o fim da discussão no GT.
Lira tem se empenhado pelo andamento da proposta e abriu diálogo com governadores e empresários sobre o tema. A aprovação pode ser vendidagoverno como legado do mandato dele na Casa, ainda que haja também a visão que a entrega da agenda prioritária do governo terá “custo”.
A reforma tributária é uma prioridade do governo, de acordo com o deputado Rogério Correia (PT-MG), que defendeu a criação do grupo de trabalho.
“É óbvio que esta reforma tributária precisa ser aqui discutida, uma reforma tributária que minimize os efeitos dos impostos nos produtos e, ao mesmo tempo, divida renda no Brasil. A reforma tributária é peça importante que o governo tem a responsabilidade de enviar para a Câmara Federal. E é exatamente isso que está sendo debatido e, por isso, foi criado grupo para agilizar os vários projetos que aqui já existem.”
Composição do GT e perfis
O coordenador do grupo vai ser o deputado Reginaldo Lopes (PT-MG), e a relatoria caberá ao deputado Aguinaldo Ribeiro (PP-PB), que também atuou, em 2020 e 2021, como relator da comissão mista da Reforma Tributária, composta por deputados e senadores para analisar as PEC 45 e 110.
REGINALDO LOPES (PT-MG) – coordenador do GT da Reforma Tributária. Economista, está no 4º mandato federal. Participou das comissões especiais da PEC 45/19 (Reforma Tributária) e da PEC 15/22 (Competitividade para Biocombustíveis). É autor do projeto que deu origem à LAI (Lei Geral de Acesso à Informação).
Foi líder do PT na Câmara no ano passado e tem bom trânsito com as lideranças partidárias. No PT, foi uma das vozes a favor do apoio à reeleição de Arthur Lira na condução da Câmara, numa tentativa de garantir mais votos para as pautas do governo no Congresso.
AGUINALDO RIBEIRO (PP-PB) – relator do GT. Tem familiaridade com o tema, pois foi relator da comissão mista da Reforma Tributária, que analisou as PEC 45 e 110 entre 2020 e 2021. Sugeriu a criação do IBS (Imposto sobre Bens e Serviços) em substituição a 5 tributos: PIS, Cofins, IPI, ICMS e ISS. Engenheiro, foi ministro das Cidades no governo Dilma. Favorável à regulamentação de plataformas digitais com nova tributação, bem como mais rigor para definição de sede/CNPJ de serviços que operam no País a partir do exterior.
Próximo ao presidente da Câmara tem bastante influência na bancada do PP.
SAULLO VIANNA (União-AM) – 1º mandato de deputado federal. Foi estadual pelo PPS, migrou para PTB e está no União Brasil. Presidiu a Comissão de Cultura, na Aleam (Assembleia Legislativa do Estado do Amazonas), onde foi vice-presidente da Comissão de Assuntos Econômicos. É próximo do grupo político do senador Omar Aziz (PSD-AM), ex-governador do estado, que presidiu a CPI da Covid-19. Pleiteia a recontagem da população do Amazonas pelo IBGE para ajustar os repasses do FPM (Fundo de Participação dos Municípios). Defende a mineração sustentável e pretende proteger o sistema tributário da Zona Franca de Manaus.
O partido do parlamentar, o União, costuma atuar em sintonia com o Centrão, sob a liderança de Lira.
MAURO BENEVIDES (PDT-CE) – economista e está no 2º mandato. Integrou a comissão mista da Reforma Tributária que analisou as PEC 45 e 110. Foi secretário de Fazenda e de Planejamento e Gestão do Ceará e secretário de Finanças de Fortaleza. Integrou a assessoria econômica da campanha presidencial de Ciro Gomes (PDT). Favorável à MP 1.160/23, com propósito de retomar o voto de qualidade no Carf (Conselho de Administração de Recursos Fiscais).
Tem boa afinidade com os partidos da base do governo e não é próximo do grupo de Lira, embora tenha poder de articulação com diferentes alas da Câmara.
GLAUSTIN DA FOKUS (PSC-GO) – participou da comissão mista da Reforma Tributária que analisou as PEC 45 e 110. Empresário, é sócio fundador do Grupo Fokus, que atua na distribuição de produtos alimentícios. 2º mandato. Administrador de empresas. Neoliberal, milita pela agenda, contraditória, diga-se de passagem, de “menos impostos e mais postos de trabalho”. É favorável à criação do IBS para substituir outros tributos.
O partido do parlamentar, o PSC, costuma atuar em sintonia com o centrão e com o presidente Arthur Lira.
NEWTON CARDOSO JR. (MDB-MG) – administrador de empresas. 3º mandato. É filho do ex-governador de Minas, Newton Cardoso. A família tem empresas no setor do agronegócio. Presidiu a Comissão de Turismo e foi 3º vice-presidente da Comissão de Finanças e Tributação. Não é do grupo mais próximo a Lira, mas tem boa interlocução com ele.
IVAN VALENTE (PSol-SP) – deputado federal desde 1995. Tomou posse, nesta legislatura, como suplente após nomeação da deputada Sônia Guajajara (SP) para o Ministério dos Povos Indígenas. Na década de 1980, foi um dos fundadores do PT e exerceu cargos na direção do partido. Em 2005, rompeu com o PT e foi um dos fundadores do PSol.
JONAS DONIZETTE (PSB-SP) – presidiu a FNP (Frente Nacional de Prefeitos) entre 2017 e 2020. O grupo representa os interesses das maiores cidades do País, reunindo as capitais e municípios com mais de 80 mil habitantes. Radialista, iniciou a vida política em 1992, como vereador de Campinas. Depois de uma longa carreira no legislativo, conseguiu se eleger prefeito da cidade em 2012, cargo para o qual foi reeleito. Foi eleito deputado pela segunda vez. Na FNP, defendeu a criação do ICMS Nacional para substituir alíquotas estaduais do imposto e lei única para o ISS no país.
Não faz parte do grupo mais próximo a Lira, mas possui boa interlocução com o presidente da Câmara.
SIDNEY LEITE (PSD-AM) – reeleito para o 2º mandato. Foi presidente da Comissão de Desenvolvimento Econômico, 1º vice-presidente da Comissão de Finanças e Tributação, 3º vice-presidente da Comissão de Integração Nacional. Foi prefeito de Maués (AM) e presidente da Associação Amazonense dos Municípios. Na Frente Parlamentar do Empreendedorismo, criticou a proposta tributária da Brasscom por não corrigir distorções da carga sobre a renda. É contrário à redução de impostos com impacto nos investimentos em educação e saúde.
Não faz parte do grupo mais próximo a Lira, mas possui boa interlocução com o presidente da Câmara.
LUIZ PHILIPPE DE ORLEANS E BRAGANÇA (PL-SP) – autor da PEC 7/20, que altera o sistema tributário e segue em tramitação, já tendo sido aprovada pela CCJ. A proposta foi relatada por Bia Kicis (PL-DF), que, com Bragança, tenta anexá-la à PEC 45. É contra a unificação de impostos, como ICMS, por entender que retiraria autonomia dos governadores. Formado em administração de empresas, tem mestrado em ciência política e já trabalhou em empresas e bancos estrangeiros. Em 2014, fundou o movimento “Acorda Brasil”.
Não faz parte do grupo mais próximo a Lira, mas possui boa interlocução com o presidente da Câmara. Politicamente, é mais próximo do grupo bolsonarista eleito em 2018 pelo PSL.
VITOR LIPPI (PSDB-SP) – médico, reeleito para o 3º mandato. Foi membro da comissão mista da Reforma Tributária, que analisou as PEC 45 e 110. Presidiu a Frente Parlamentar de Ciência e Tecnologia, além de integrar as frentes de Empreendedorismo e de Inteligência Artificial. É tido entre os colegas como especialista em economia digital. Foi o relator da PEC 10/21, que prorroga benefícios fiscais ao setor de tecnologia e foi promulgada como EC (Emenda à Constituição) 121/22. Tem visão neoliberal, defende redução da carga tributária e o empreendedorismo.
O deputado tem boa relação com o presidente da Câmara, mas não é próximo a Lira.
ADAIL FILHO (Republicanos-AM) – foi prefeito de Coari (AM) por 2 mandatos, tem 30 anos e está no 1º mandato como deputado federal. O pai, Adail Pinheiro, também governou a cidade por 2 mandatos. Defende a manutenção dos benefícios fiscais da Zona Franca de Manaus e o fortalecimento dos municípios, com maior repasse de arrecadação federal para as cidades e autonomia na cobrança de ISS.
O partido do parlamentar, o Republicanos, costuma atuar em sintonia com o Centrão e com o presidente Arthur Lira. (Com informações do portal Jota)
Medida beneficiaria imediatamente cerca de 23 milhões de trabalhadores. Custo da desoneração dos mais pobres precisa ser compensado com a tributação dos mais ricos.
Dão Real Pereira dos Santos
O presidente Lula, em reunião com as Centrais Sindicais, realizada no dia 18 de janeiro no Palácio do Planalto, reafirmou seu compromisso de campanha de promover a elevação do limite de isenção do Imposto de Renda para R$ 5 mil. Ressaltou, no entanto, que esta medida só pode ser feita por Lei e que será preciso muita discussão e que os sindicatos terão que fazer muita pressão[i] para que seja efetivada.
A proposta de elevação do limite de isenção do Imposto para rendas de até R$ 5 mil por mês recupera a defasagem histórica acumulada desde 1996. Segundo estudo do Sindifisco Nacional[ii], essa defasagem é de 148,10% e hoje o limite de isenção seria de R$ 4.683,95, considerando esse índice. No período de 1996 até 2022, este limite foi corrigido apenas parcialmente em 2002 e entre 2005 e 2015, e permanece congelado durante os últimos 7 anos. Com isso, os mais pobres passaram a pagar mais imposto a cada ano.
Imediatamente após o presidente ter reafirmado o seu compromisso de campanha com esta pauta, diversos articulistas, defensores obstinados da austeridade fiscal, já se anteciparam a alertar para os possíveis riscos ao equilíbrio fiscal, já que esta medida poderia gerar perdas de arrecadação superiores a R$ 120 bilhões, o que exigiria cortes de gastos.
De fato, a correção do limite de isenção do Imposto de Renda gera um custo bem maior do que o imposto pago pelos trabalhadores com renda de até R$ 5 mil, pois o limite de isenção se propaga para todos os contribuintes, inclusive para os super-ricos.
Obviamente que promessas de campanha não podem ser analisadas isoladamente. A expressão popularizada pelo presidente de que “é preciso colocar os pobres no orçamento e os ricos no imposto de renda” é a chave para resolver esse problema. O custo da desoneração dos mais pobres precisa ser compensado com a tributação dos mais ricos.
No mesmo ano em que a tabela do Imposto de Renda passou a não mais ser corrigida regularmente, também foram desoneradas de tributação as altas rendas provenientes de lucros e dividendos distribuídos. Se, por um lado, o limite de isenção que deveria estar perto de R$ 5 mil, permaneceu no nível atual de R$ 1,9 mil, por outro, tivemos, somente em 2020, mais de R$ 500 bilhões de rendimentos de lucros e dividendos que não foram sequer tributados.
Logo, a desoneração das rendas mais baixas deve ser compensada com a elevação da tributação das altas rendas, pela inclusão dos lucros e dividendos na tabela de incidência e pela tributação dos lucros remetidos ao exterior. O dilema do presidente, no entanto, está no fato de que é possível ampliar o limite de isenção para R$ 5 mil, com efeitos imediatos, mas o aumento da tributação dos mais ricos, só pode ser cobrado no próximo ano.
Por outro lado, a desoneração dos trabalhadores com renda de até R$ 5 mil não precisa ser feita, necessariamente, pela correção da tabela do Imposto de Renda ou pela elevação do limite de isenção. Basta estabelecer um dispositivo legal que preveja a possibilidade de dedução do imposto devido, que pode ser feita já na retenção do imposto, condicionada ao valor total do rendimento de cada contribuinte. Assim, todos os trabalhadores com rendimentos mensais de até R$ 5 mil teriam o imposto calculado retido no contracheque, mas imediatamente devolvido. O mesmo dispositivo legal deve estabelecer que a base de cálculo da retenção seja sempre a renda já deduzida do desconto simplificado de 20%, pois este é o mínimo de dedução que todos têm direito.
Essa medida beneficiaria imediatamente cerca de 23 milhões de trabalhadores e o seu custo seria de aproximadamente R$ 16 bilhões ao ano[iii]. Esse valor é muito menor do que os R$ 120 bilhões, custo estimado para a elevação do limite de isenção, e poderia ser muito mais facilmente absorvido ou compensado com alguma outra medida tributária, como um aumento temporário da alíquota da CSLL[iv], por exemplo. Além disso, não seria nada desprezível a injeção destes R$ 16 bilhões na atividade econômica, já no primeiro ano do governo.
Obviamente que essa proposta não representa uma solução definitiva para todos os problemas do Imposto de Renda, mas anteciparia parte dos efeitos que a correção da tabela deveria produzir na desoneração das rendas mais baixas. A correção das distorções na tributação da renda depende da aprovação de um projeto de lei, que redefina a tabela de alíquotas e promova a revogação da isenção lucros e dividendos distribuídos, criada pela Lei 9.249, de 1995, além de outras medidas pontuais para coibir planejamentos tributários abusivos.
Contaminado pelo rentismo, o Estado limitou-se a oferecer paliativos. É hora de outra postura: políticas que garantam o direito ao trabalho e reconheçam sua diversidade.
Marcio Pochmann
Por sua tardia trajetória constitutiva, o capitalismo no Brasil apresentou especificidade e sentido distintos nas últimas 13 décadas. Dois movimentos históricos estruturais, em especial, podem ser brevemente destacados.
O primeiro refere-se ao processo de modernização da estrutura produtiva vigente entre as décadas de 1890 e 1980. Por conta deste processo, foi possível emergir uma sociedade urbana de classes diferente e superior ao agrarismo mercantil-escravista prevalecente durante o período imperial (1822-1889).
O segundo movimento estrutural do capitalismo no Brasil é o que se encontra em curso desde os anos 1990, produzindo uma sociedade desclassada, destroçada pelo aniquilamento da burguesia industrial e do operariado e classe média assalariada. Ademais da perda de vitalidade econômica, combinada com o desmonte da estrutura produtiva complexa, diversificada e integrada, assiste-se ao processo de desmodernização capitalista e ao declínio nacional.
Se, durante o Império, a renda nacional dividida por seus habitantes crescia apenas 0,3% como média anual, as primeiras dez décadas de contínua modernização capitalista possibilitaram que o Produto Interno Bruto per capita aumentasse ao ritmo médio anual de 2,2% (7,3 vezes superior ao período imperial). Na atualidade da desmodernização capitalista, a renda nacional por brasileiro aumenta apenas 0,6% como média anual, o que equivale a apenas 27% do verificado entre as décadas de 1890 e 1980.
No ano de 1900, por exemplo, quando o Brasil representava apenas 0,8% do PIB mundial, o mundo do trabalho contemplava somente 8% do total dos ocupados na condição de assalariados. Naquela oportunidade, 71% do total das ocupações do país se localizavam nas atividades agropecuárias, enquanto os serviços respondiam por 16% e a indústria acoplada ao artesanato, também por 13%.
Em relação a isso, Caio Prado Júnior (Formação do Brasil contemporâneo, 1942) identificava a existência de dois setores econômicos com dinâmica distinta. De um lado, o setor orgânico do capital que conformava o núcleo central da produção em grande escala para o exterior (exportação e importação) e, de outro, o setor inorgânico absorvedor da população trabalhadora sobrante nas atividades de subsistência e na economia popular.
No ano de 1980, o Brasil respondeu por 3,2% do PIB mundial, isto é, quatro vezes mais que em 1900. O emprego assalariado alcançou 66% do total da ocupação (8,3 vezes mais que em 1900) e as atividades tipicamente capitalistas que funcionam exclusivamente segundo a lógica do lucro responderam por 53,5% do total da ocupação do país (8,9 vezes maior que em 1900).
Diante do predomínio do processo de modernização capitalista, as atividades de subsistência e de economia popular registraram trajetória decrescente por serem – em boa medida – metamorfoseadas em organizações tipicamente capitalistas. Para o ano de 1980, por exemplo, a economia popular e de subsistência absorveu 40,1% do total dos postos de trabalho do país (55,4% inferior a 1900), enquanto o setor público que não opera segundo a lógica do lucro ocupou 6,4% da população trabalhadora (3,2 vezes mais que em 1900).
A partir de 1990, contudo, as atividades tipicamente capitalistas no Brasil passaram a perder participação relativa no total da ocupação, indicando o esvaziamento de sua vitalidade lucrativa, cada vez mais dominada pela lógica do rentismo e da herança como correia de transmissão da riqueza velha a asfixiar a geração de riqueza nova. Sobre o rentismo movido pelas altas finanças, extração mineral e vegetal e acionistas e beneficiários de privatizações, Brett Christophers, no livro Rentier Capitalism (2020), destacou que a renda seria o pagamento ao rentista somente por controlar algo valioso que derivaria da propriedade, posse ou controle de bens escassos gerados por condições de concorrência limitada ou inexistente.
Sobre a desfuncionalidade da herança no capitalismo, o referenciado economista britânico John Stuart Mill (1806-1873) anotou em Princípios de Economia Política: “Não posso admitir que um pai ou mãe devam a seus filhos, simplesmente por serem seus filhos, e para enriquecê-los sem a necessidade de trabalharem, tudo aquilo que possam ter herdado, ou, pior ainda, tudo aquilo que possam ter adquirido em vida.”
Para o Brasil do ano de 2021, responsável por apenas 1,6% do PIB mundial (50% inferior ao do ano de 1980), as atividades tipicamente capitalistas empregaram 46,1% do total dos ocupados (13,8% a menos que em 1980). O setor público absorveu 9,9% da população trabalhadora (54,7% superior ao ano de 1980) e a economia popular e de subsistência contemplou 44% (9,7% mais que em 1980).
É neste novo contexto nacional que o arsenal de políticas públicas precisa ser profundamente reconsiderado. Ao contrário do passado de modernização, quando coube ao Estado atuar fortemente em prol das atividades tipicamente capitalistas, a marcha atual de mais de três décadas contaminou o Estado, que se especializou na gestão social que posterga a catástrofe produzida pelas heranças improdutivamente preservadas pelo sustentáculo da riqueza rentista.
Políticas públicas que dialoguem com a efervescência da economia popular e de subsistência imporiam a modernização estatal, compatível com as exigências e especificidades da produção e distribuição mercantil, do crédito, tecnologias e outras modalidades distintas das urgências das atividades tipicamente mercantis. Foi por compreender as diferenças marcantes da agropecuária capitalista em relação à familiar que, na crise da dívida externa, o Ministério Extraordinário para Assuntos Fundiários foi criado em 1982 (Ministério da Reforma e Desenvolvimento Agrário, em 1985, Ministério da Política Fundiária e do Desenvolvimento Agrário, em 1999, e, atualmente, Ministério do Desenvolvimento Agrário e Agricultura Familiar).
Da mesma forma, as diferenças entre a economia popular e de subsistência e as atividades tipicamente capitalistas são imensas, especialmente no meio urbano. Para os que não acreditam ser o capitalismo salvador da pátria, segundo os conhecedores do quanto a economia brasileira é híbrida e plural, o caminho da insensatez pode ser interrompido, consagrando a hora e a vez da economia popular no Brasil.
Marcio Pochmann é economista, pesquisador e político brasileiro. Professor titular da Universidade Estadual de Campinas (Unicamp). Foi presidente da Fundação Perseu Abramo de 2012 a 2020, presidente do Instituto de Pesquisa Econômica Aplicada, entre 2007 e 2012, e secretário municipal de São Paulo de 2001 a 2004.
Fonte: Outras Palavras
Data original da publicação: 13/02/2023
Um dos temas que está em debate desde a eleição é a de mudanças no Imposto de Renda – Pessoa Física (IRPF).
Róber Iturriet Avila
Um dos temas que está em debate desde a eleição é a de mudanças no Imposto de Renda – Pessoa Física (IRPF). A não correção pela inflação das faixas de tributação fez aumentar a contribuição dos indivíduos que não tiveram ganho real de renda nos últimos anos.
Na campanha presidencial, a chapa vencedora defendeu o estabelecimento de uma faixa de isenção de R$ 5 mil. Circulou também uma suposta proposta da chapa derrotada de acabar com as deduções gastas em educação e saúde privadas.
Analisar essas questões requer observação sobre as informações disponíveis. O primeiro ponto fundamental é ter ciência de que a tributação sobre o consumo de bens e serviços perfaz 50% da arrecadação do Estado, nas três esferas. Tais impostos oneram proporcionalmente mais os mais pobres, assim, caso deseje-se reduzir a desigualdade no Brasil, é preciso diminuir a tributação sobre consumo ao passo em que haja aumento de tributos sobre renda e patrimônio.
Os dados mais recentes de IRPF são de 2020. Uma pessoa física que recebeu mais de R$ 2.379,98 mensais no ano de 2020 declarou imposto de renda, assim como aquelas que possuíam patrimônio acima de R$ 300.000,00. Nesse mesmo ano, 31,63 milhões de pessoas declararam Imposto de Renda no Brasil. Esse contingente representava 15% da população brasileira total e 16,85% da população acima de 18 anos. Contudo, apenas 12,6% dos brasileiros pagaram IRPF em 2020. De outro lado, as pessoas com rendimentos acima de R$ 5 mil mensais perfazem aproximadamente 7,2 milhões de indivíduos.
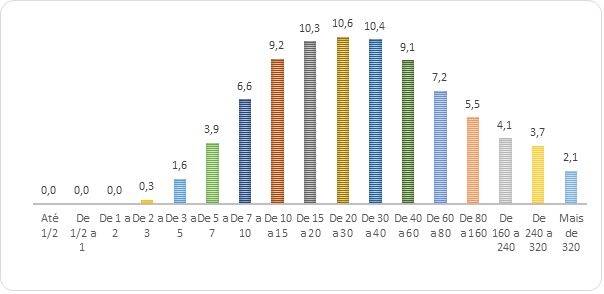
Uma das conhecidas distorções é a isenção na distribuição de lucros e dividendos, o que faz com que os indivíduos mais ricos paguem menos IRPF. Assim, tributar rendimentos do capital é ponto básico de uma reforma. O Gráfico 1 explicita essa regressividade tributária presente no IRPF brasileiro. A exemplo da discrepância do IRPF, indivíduos que recebem mais de 320 salários mínimos, equivalendo a R$332.480,00 em 2020, pagavam alíquotas efetivas médias de 2,1%, menos do que os indivíduos que recebem rendas de 5 a 7 salários mínimos e (R$5.195,00 e R$ 7,273,00) que pagam alíquotas efetivas médias de 3,9%.
Gráfico 1 – Alíquota efetiva média de IRPF por faixa de salário-mínimo, Brasil, 2020 (%)
Fonte: Receita Federal do Brasil (Brasil, 2020). Elaboração própria
Assim, uma certa “classe média”, que é assalariada, paga mais IRPF do que os grupos que obtém rendimentos do capital, o que traz certa razão a seus reclamos, sobretudo ao tempo em que não houve correção da tabela.
A receita fiscal do IRPF em 2020 foi de R$ 205,56 bilhões. Estima-se que uma faixa de isenção de R$ 5 mil reduziria a arrecadação em aproximadamente R$ 120 bilhões, ou seja, 60% da arrecadação atual. Note-se, entretanto, que uma correção neste patamar reduz a base tributária a todos, não apenas à classe média. Já uma tributação linear em 15% sobre os rendimentos de lucros e dividendos aumentaria a arrecadação em aproximadamente R$ 104,3 bilhões (+50,9%), incapaz de recompor toda a perda com a correção.
Neste sentido, a correção a tal patamar, mesmo que reduza a regressividade na arrecadação de IRPF, na medida em que cobraria impostos sobre lucros, reduziria a arrecadação geral do IRPF, o que é o caminho inverso ao desejável para ampliar a progressividade tributária, na medida em que não sobra margem para reduzir impostos sobre o consumo, que onera os mais pobres. Cabe notar, que quando falamos “pobres”, não tratamos da classe média brasileira, que paga IRPF e recebe R$ 3 mil mensais. Falamos basicamente das pessoas que ganham R$ 1.300,00 mensais ou R$ 500,00 mensais. Essas são as que mais precisam ser desoneradas, sobretudo a faixa dos 10% mais pobre, que é a que mais paga imposto em proporção a renda no Brasil.
No Brasil e no mundo, o sentido do imposto de renda é o de cobrar impostos dos mais ricos para financiar serviços públicos aos mais pobres, ou seja, por óbvio, redistribuir renda. Ainda que no Brasil a renda média seja de R$ 2.737 mensais, criou-se uma cultura de que a tributação serve para prestar serviços belgas aos cidadãos de um país empobrecido. Esse subterfúgio foi utilizado para colocar na legislação um subsídio aos serviços de saúde e educação privados: o abatimento de gastos individuais privados nessas duas áreas. Então, há uma completa distorção: o imposto é para redistribuir com serviços coletivos e há subsídios para despesas individuais e privadas, uma aberração.
Em 2020, a declaração com despesas médicas chega a R$ 92 bilhões e com educação a R$ 19 bilhões. Recorde-se que a arrecadação com IRPF é de R$ 205 bilhões!
Então, tendo-se em mente que pouco mais de 3,5% dos brasileiros ganham mais do que R$ 5 mil mensais, não faz sentido colocar a faixa de isenção em um patamar tão elevado a ponto de reduzir a tributação direta, ou seja, essa é uma medida regressiva. De outro lado, considerando-se que a renda média é menos do que R$ 3 mil, faz sentido estabelecer-se este como o patamar inicial, já que é acima da média, e portanto, parece fazer jus à cobrança de IRPF. Sobretudo ao se considerar que as alíquotas são marginais e progressivas. Dessa maneira, uma nova isenção reduz a base para todos, inclusive para os mais ricos e cobra pouco imposto de quem está próximo à média.
Não há dúvidas de que deve ocorrer a tributação de dividendos, mas isso pode vir a ocorrer com alguma compensação sobre o IRPJ, então, não podemos superestimar os ganhos arrecadatórios. Há outros rendimentos do capital isentos, como Letras de Crédito do Agronegócio, Letras de Crédito Imobiliários, poupança, ações que podem e devem ser tributados. Afinal de contas, é muito fácil ganhar dinheiro com o rentismo no Brasil e devemos priorizar o trabalho e o capital produtivo.
Tais medidas devem ser acompanhada com o fim de deduções no IRPF com gastos individuais e privados em saúde e em educação e uma correção da tabela que parta de um valor pouco acima da média de rendimentos no Brasil.
Róber Iturriet Avila é professor do Programa de Pós-Graduação Profissional em Economia da UFRGS
Fonte: Sul 21
Data original da publicação: 15/02/2023