Hoje a CAE (Comissão de Assuntos Econômicos) do Senado promove audiência pública para ouvir o presidente do Banco Central, em busca de informações sobre a taxa básica de juros. Será uma oportunidade para tematizar não apenas a taxa Selic, mas também para avaliar o regime jurídico da autoridade monetária ao longo dos dois anos de vigência da Lei Complementar 179/2021, que lhe conferiu formalmente autonomia operacional na forma de mandatos fixos para seus diretores e presidente.
No intuito de dialogar com as reflexões da CAE, este artigo propõe que as expectativas de mercado captadas pelo BC e veiculadas pelo Relatório Focus não devem guiar a atuação da autoridade monetária na definição da taxa de juros, porque são más previsoras da inflação.
Roberto Campos Neto, presidente do BC
Marcelo Camargo/Agência Brasil
No regime de política monetária vigente desde o Decreto 3.088/1999, o BC utiliza as expectativas de mercado como subsídio importante para suas decisões. O modo como coleta e interpreta as expectativas influencia a definição dos juros. Do ponto de vista jurídico, o Banco Central é instância administrativa responsável primordialmente pela estabilidade de preços, o que implica um contrato fiduciário acerca do valor da moeda.
A sociedade deposita confiança contingente na moeda (ela é credora); o Estado é, ao mesmo tempo, devedor primário — a moeda é um passivo estatal — e regulador desse contrato da moeda fiduciária. Trata-se, pois, de contrato social da mais alta envergadura[1], que só perde em relevância para o pacto constitucional.
A sistemática de metas de inflação foi o contrato celebrado entre Estado brasileiro e sociedade, desde 1999, a partir do qual a estabilidade da moeda exige o cumprimento de certas obrigações por parte das instâncias estatais competentes e um cronograma para o atingimento dessas obrigações. Em tal contrato, desempenham papel crucial o BC e o CMN (Conselho Monetário Nacional). Este estabelece as metas de inflação a serem atingidas por aquele nos três anos seguintes, para mitigar os riscos capazes de minar o vínculo fiduciário. A cada 45 dias, o Copom (Comitê de Política Monetária) do Banco Central anuncia a taxa básica de juros (Selic-meta) para tentar regular o alcance intertemporal das metas de inflação. A Selic-meta é definida pelo BC e garantida diariamente por ele nas operações de mercado aberto, servindo como guia para todos os contratos de dívida celebrados na economia.
A dupla acepção do Bacen, de emissor e garantidor do valor da moeda, precisa ser compreendida, porque dela decorrem efeitos jurídicos e econômicos que precisam ser harmonizados, sobretudo após o advento da Lei Complementar 179/2021, que conferiu autonomia ao Banco Central, ao mesmo tempo em que lhe atribuiu mais de um objetivo a perseguir.
A especial condição de devedor fiduciário, que simultaneamente exerce poder de polícia sobre os credores desse vínculo de confiança, mostra bem a complexidade da atuação da autoridade monetária. As opções por conduzir ou se deixar conduzir pelas expectativas do mercado contrapõem-se e, por vezes, podem se esvaziar reciprocamente, uma vez que a omissão do regulador compromete a confiança na moeda, mesmo quando o devedor da fidúcia supostamente tenta atender às expectativas da parcela mais organizada dos seus credores.
Embora toda a sociedade seja credora da confiança no valor da moeda, apenas uma pequena parcela — composta por cerca de 140 instituições, em sua maioria, participantes do mercado financeiro — fornece suas projeções sobre inflação para o BC, as quais são publicadas semanalmente no Relatório Focus.
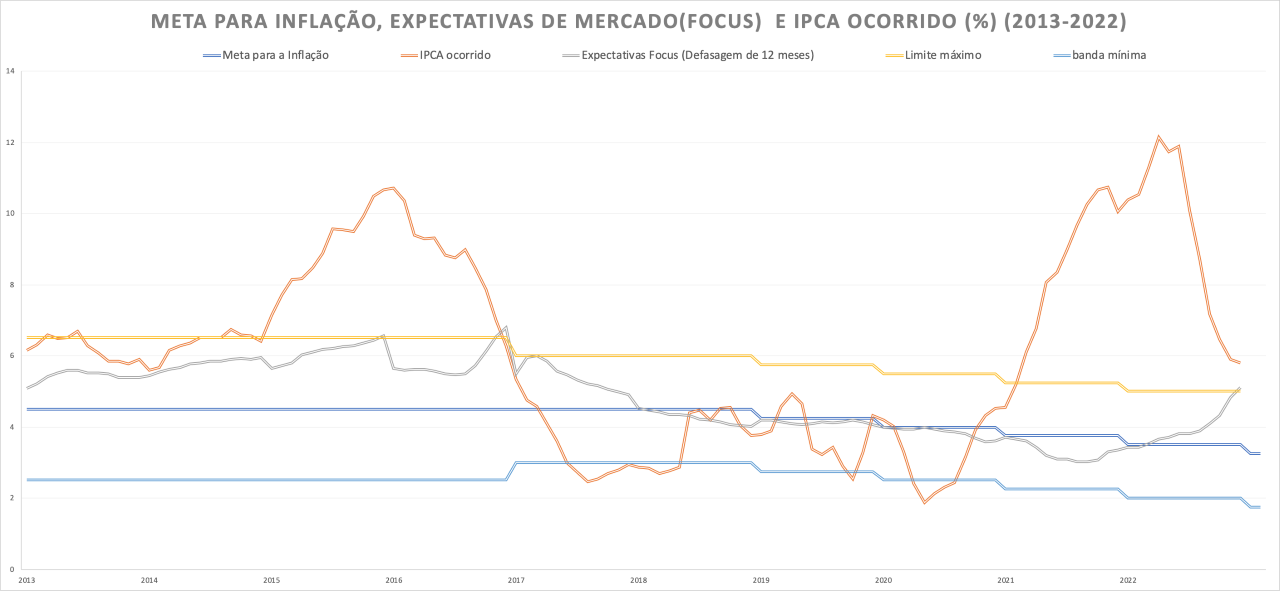
Se, de acordo com o BC, as expectativas são uma variável importante para a condução da política monetária, é oportuno examinar em que medida elas se confirmam na realidade. Em busca de tal contraste, fez-se um exercício simples com dados mensais de inflação (IPCA ocorrido) e expectativas para os últimos dez anos — de 2013 até 2022. O gráfico abaixo indica que as expectativas não foram boas previsoras da inflação futura.
Reprodução
Na figura acima, respectivamente as linhas azul escuro, amarelo e azul claro representam o centro da meta de inflação e os desvios que se encontram dentro dos limites de tolerância definidos pelo CMN. A linha cinza, por sua vez, representa as expectativas de mercado de inflação captadas para um determinado ano a partir do início desse ano – por exemplo, as expectativas de IPCA para o ano de 2022 captadas, mês a mês, de janeiro a dezembro de 2022. A linha laranja, por fim, é a inflação ocorrida (IPCA 12 meses). O que pode ser observado, sem dificuldade, é que é muito baixa a relação entre a trajetória da inflação efetivamente ocorrida e a trajetória das expectativas — vale dizer, a correlação entre elas. É nesse sentido que afirmamos que as expectativas de mercado não se mostram boas previsoras da inflação.
Vale lembrar que são poucas as instituições habilitadas pelo BC para a coleta semanal de expectativas de inflação, fato que decorre da exigência de comprovada existência de um departamento com profissional especializado capaz de fazer projeções macroeconômicas. Trata-se de requisito que inviabiliza a participação da maioria das empresas e das entidades da sociedade no processo. É como se uma agência reguladora, ao invés de abrir ampla consulta pública (artigo 31 da Lei 9784/1999), direcionasse a captação de informações sobre assunto de interesse geral para o nicho específico do mercado por ela regulado, o que, no caso do BC, pode perverter o valor da moeda.
Trata-se de conflito em que, por exemplo, quanto mais elevadas forem as expectativas de inflação futura em relação à meta — lembrando uma vez mais que as expectativas mostram baixa capacidade de prever a inflação —, mais provável que o BCB fixe a taxa básica de juros num nível injustificadamente elevado quando contrastada com a inflação corrente, bem como com outros indicadores econômicos que a autoridade monetária deveria considerar para atender à pluralidade de objetivos que deve cumprir.
O aludido conflito, de um lado, pode impor penalização excessiva a uma parcela expressiva da sociedade, que é a mais pobre e devedora líquida; às empresas que tomam recursos para produzir e investir; bem como ao governo, dado o encarecimento da gestão da dívida pública. Por outro lado, a parcela da sociedade que é detentora de ativos financeiros na moeda nacional, a mais abastada, passa a receber remuneração excessiva.
Há um franco desequilíbrio na equação entre ônus e bônus dessa coleta de informações enviesada e inconsistente que estrutura a formação de expectativas de mercado de inflação, que pode comprometer o contrato social sobre o valor da moeda.
Problema se sucede quando o BC reage apenas na condição de devedor fiduciário a tal precificação de riscos (expectativas de inflação futura) empreendida por parcela reduzida do mercado, omitindo-se de atuar como regulador e garantidor de última instância desse contrato social que a moeda encerra.
A autoridade monetária deve conciliar o objetivo primordial da estabilidade de preços com as finalidades complementares de suavização dos ciclos econômicos, fomento ao pleno emprego e estabilização do sistema financeiro. Até porque, vale lembrar, foi precisamente o alargamento dos objetivos institucionais do BC que justificou e lhe franqueou a instituição do regime de autonomia operacional na LC 179/2021. É preciso alertar aos que se fiam apenas no prisma econômico de análise que, do ponto de vista jurídico, poderes são atribuídos como instrumentos subordinados à consecução dos deveres fixados em lei, sendo vedado à autoridade negar cumprimento – seja parcial, seja integralmente — às finalidades normativas em que se fundam suas respectivas competências.
Aqui cabe uma analogia com o contrato de concessão de serviços públicos em que o Estado opta pela prestação de serviços pela iniciativa privada, de modo contínuo, eficiente e atualizado, mas sem se descuidar dos objetivos de universalização do serviço e da modicidade tarifária. A existência de interesses contrapostos demanda forte e coerente regulação do Poder Concedente, porque a empresa concessionária tem direito ao retorno lucrativo do seu capital investido, tanto quanto o cidadão usuário tem direito à menor tarifa possível, sem comprometimento da qualidade, continuidade e atualidade do serviço público prestado.
É inconcebível, no regime jurídico das concessões de serviços públicos, que a composição da tarifa seja primordialmente determinada pelas empresas concessionárias. As entidades prestadoras de serviço público não podem elevar seus ganhos contratuais, ao induzir fortemente o Poder Concedente a majorar as tarifas tão somente a pretexto de equalização do risco unilateralmente por elas alegado, sem efetiva consideração com os deveres de modicidade tarifária e de progressiva universalização de acesso. Diante de interesses conflitantes que buscam a maximização das suas vantagens individuais, a instância estatal reguladora deve buscar equidistância, tanto em seus procedimentos, quanto em suas finalidades institucionais, sob pena de restar capturada pelo mercado que ela deveria regular.
Considerando que as expectativas das 140 instituições consultadas pelo BC são más preditoras da inflação efetiva e que há o risco de enviesamento analítico, a autarquia deveria redobrar a vigilância sobre seu ciclo decisório, para torná-lo o mais aderente possível ao princípio da impessoalidade. Afinal, não basta a honestidade subjetivamente declarada, impõe-se também que, ostensiva e objetivamente, busque-se aparentar ser honesto, mediante parâmetros formais de motivação, transparência, moralidade e isonomia.
Do ponto de vista dos procedimentos previstos, a LC 179/2021 não foi suficientemente cautelosa, quando deixou de prever quarentena prévia e apenas fixou quarentena posterior relativamente curta (seis meses), para conter a tendência de porta-giratória dos diretores que deixam a autarquia para retornar ao mercado financeiro, em patamar de carreira mais vantajoso do que vieram.
De modo potencialmente conflitante com os princípios da impessoalidade e da moralidade, o mandato no Banco Central tende a se tornar uma espécie de sofisticado estágio de qualificação profissional para prévios e futuros operadores do mercado financeiro, dada a destacada prevalência desse perfil na composição da instância decisória da autarquia.
Do ponto de vista das finalidades institucionais, o Sistema de Expectativas de Mercado do BC ignora a pluralidade dos objetivos inscritos no parágrafo único do artigo 1º da LC 179/2021, bem como opera sob procedimento relativamente restrito e enviesado, em relação ao universo de agentes econômicos que, efetivamente, definem os preços correntes e avaliam como serão os preços futuros de bens e serviços na economia. Vale reiterar que apenas as expectativas inflacionárias de cerca de 140 analistas, majoritariamente oriundos do mercado financeiro, são captadas e publicadas semanalmente no Relatório Focus.
Eis o contexto em que emerge a hipótese central deste artigo: a de que há um desequilíbrio na relação normativa em torno da estabilidade da moeda, da forma como o Banco Central tem gerido a política monetária no Brasil. Ao invés de regular e conduzir as expectativas inflacionárias, a autarquia tem sido conduzida por um termômetro metodologicamente inepto e enviesado. Tanto a amostra é irrelevante para oferecer qualquer inferência a respeito de como se comportarão os preços praticados no futuro pelo universo de agentes econômicos, quanto os seus resultados são consistentemente distantes da inflação verificada na realidade.
Para que seja revisitado e corrigido tamanho desequilíbrio é preciso ter consciência das suas existência e dimensão. A Lei Complementar 179/2021 precisa ser regulamentada, na forma do artigo 84, IV, da Constituição, para assegurar efetivo cumprimento a todos os objetivos do BCB, os quais perfazem a finalidade indissociável da autonomia que lhe foi conferida pelo ordenamento. É oportuno e necessário, pois, um decreto presidencial que concomitantemente regulamente a LC 179/2021 e reveja o Decreto 3.088/1999. Isso porque, a partir de 2021, foram alteradas as condições em que o país havia celebrado seu contrato anteriormente vigente desde 1999 em torno do sistema de metas de inflação.
Reequilibrar o contrato social da moeda, expurgando os vieses e equívocos que lhe oneram desarrazoada e desproporcionalmente, em detrimento da população mais vulnerável, do setor produtivo da economia e da própria gestão da dívida pública empreendida pelo governo, é tarefa democrática absolutamente urgente e constitucionalmente civilizatória.
[1] A esse respeito, vide DESAN, Christine. Making Money: Coin, Currency, and the Coming of Capitalism. New York: Oxford University Press, 2014.
Élida Graziane Pinto é livre-docente em Direito Financeiro (USP), doutora em Direito Administrativo (UFMG), com estudos pós-doutorais em administração (FGV-RJ), procuradora do Ministério Público de Contas do Estado de São Paulo e professora (FGV-SP).
Simone Deos é economista, professora associada (livre-docente ) do Instituto de Economia da Unicamp e pesquisadora sênior do Cebri (Centro Brasileiro de Relações Internacionais).
O Ministério Público Federal informa que a finada “lava jato” no Paraná fez com que R$ 4,3 bilhões fossem devolvidos aos cofres públicos. Porém, o valor real é de R$ 3,1 bilhões, cerca de 28% a menos. Foi o que revelou nesta terça-feira (25/4) o juiz Eduardo Appio, da 13ª Vara Federal de Curitiba.
Em despacho, Appio mencionou que “R$ 3.109.459.060,00 foram arrecadados por este juízo federal como consequência direta de todas as ações e investigações da sobredita operação ‘lava jato’ ao longo dos últimos nove anos”.
O MPF afirma em seu site que, no Paraná, as ações da “lava jato” geraram a devolução de R$ 4,3 bilhões à Petrobras e à União.
Diversos estudos, porém, apontam que a autodenominada força-tarefa gerou muito mais prejuízos do que benefícios. Um levantamento da Pontifícia Universidade Católica de São Paulo, por exemplo, concluiu que os processos do caso provocaram o desmantelamento de inúmeros setores da economia, como o petrolífero e o de construção civil, tirando R$ 142,6 bilhões do Produto Interno Bruto (PIB).
O prejuízo pode alcançar R$ 153 bilhões, conforme estudos feitos pelo Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese), pela Central Única dos Trabalhadores (CUT) e pelo Instituto de Estudos Estratégicos de Petróleo, Gás Natural e Biocombustíveis (Ineep).
Dieese e CUT avaliam que a “lava jato” deixou 4,4 milhões de pessoas desempregadas, um milhão delas na construção civil, em decorrência de obras paralisadas e empresas que declararam incapacidade financeira. O desemprego afetou diretamente pelo menos dois milhões de pessoas da construção civil e de áreas que dependiam das obras, como comércio, transporte e indústria. Já 2,4 milhões de postos de trabalho foram eliminados devido à redução do consumo causada pela contração da renda.
Segundo as entidades, a redução da massa salarial com o fechamento dessas vagas de trabalho chegou a um total de R$ 85,8 bilhões. Por consequência, a União deixou de arrecadar outros R$ 20,3 bilhões, referentes a contribuições sobre a folha de pagamento desses trabalhadores. Já a redução de investimentos da Petrobras diminuiu a arrecadação em R$ 47,5 bilhões, conforme as instituições.
O SINDICATO DOS TRABALHADORES NAS INDÚSTRIAS DA CONSTRUÇÃO E DO MOBILIÁRIO DE PARANAGUÁ, realiza hoje (25/04/2023) eleições para renovação da diretoria (2023/2027).
A chapa é encabeçada pelo atual presidente, companheiro EDEMILSON JOÃO GONÇALVES.
Reportagem aborda as complexidades do tema e as iniciativas adotadas para garantir trabalho digno aos povos originários
Trabalho, na vida de um ser humano, pode ganhar diferentes significados simbólicos, econômicos, culturais e filosóficos. No caso dos povos originários, o trabalho está relacionado à inclusão social e produtiva, mas também ao território. “É imperioso que se assegure aos 266 povos indígenas que habitam o território brasileiro o respeito ao seu modo de vida e costumes, bem como o acesso a ambientes de trabalho que garantam e promovam a diversidade social e cultural”, afirma o presidente do Tribunal Superior do Trabalho, ministro Lelio Bentes Corrêa. “Neste 19 de abril, a Justiça do Trabalho reafirma seu compromisso com a garantia e a efetividade de direitos sociais aos povos indígenas, em condição de equidade com os demais cidadãos e cidadãs brasileiros, sem qualquer discriminação”.
De acordo com a subprocuradora-geral do Trabalho Edelamare Melo, autodeclarada indígena, coordenadora Nacional do Grupo de Trabalho dos Povos Originários, Comunidades Tradicionais e Periféricas do Ministério Público do Trabalho, não se pode falar em povos indígenas sem lembrar sua identidade com a terra. “Trabalhar a terra é meio de obter condições de vida digna, é preservar a natureza e o que ela propicia como meio de subsistência”, assinala. “Assimilar esses contextos é ponto de partida para compreender os complexos desafios que se impõem para que os povos originários tenham garantidos liberdade, dignidade e trabalho decente”.
Piores formas de trabalho
O problema é que são muitas as violações de direitos, diante de tamanha vulnerabilidade a que esses povos estão sujeitos. Aldeados, vivendo em áreas remotas e de difícil acesso, com pouco ou nenhum acesso à informação e a serviços públicos, ficam expostos a ameaças a direitos básicos e à própria existência. Elas vão desde o dano sobre recursos naturais causado por diferentes atividades econômicas (legais ou não) até o aliciamento para as piores formas de trabalho, segundo classificação da Organização Internacional do Trabalho.
“Muitos trabalhadores indígenas são submetidos a formas de exploração e escravização, incluindo o trabalho forçado, a servidão por dívida, a retenção de documentos, o pagamento de salários abaixo do mínimo legal, a jornada excessiva, a falta de descanso e condições de trabalho insalubres. As mulheres ainda enfrentam desafios adicionais, como a violência de gênero, o assédio e a exploração sexual”, destaca Jônatas Andrade, juiz auxiliar da presidência do Conselho Nacional de Justiça (CNJ). Magistrado do trabalho do Tribunal Regional da 8ª Região (PA/AP), ele tem forte atuação contra o trabalho escravo e é um dos 11 magistrados brasileiros que se autodeclaram indígenas.
Segundo dados do Observatório da Erradicação do Trabalho Escravo e do Tráfico de Pessoas, 675 indígenas foram resgatados de condições de trabalho análogas à escravidão entre 2002 e 2022. Isso representa 3% do total. Também são investigadas denúncias de aliciamento para a prática de crimes, como tráfico de drogas. No Brasil, 0,4% da população se autodeclara indígena, conforme o Censo 2010 do Instituto Brasileiro de Geografia e Estatística (IBGE). Contudo, segundo a subprocuradora Edelamare, há subnotificação.
Atividades econômicas
Em cada região, diferenciam-se as atividades econômicas que submetem indígenas a condições precárias de trabalho. “No Norte, é basicamente mineração ilegal e agronegócio. No Nordeste, o cultivo da cana de açúcar, as carvoarias e o extrativismo vegetal. Há registros da migração de indígenas do Centro-Oeste para o sul para a colheita de maçã”, exemplifica Edelamare Melo.
Impactos ambientais
A degradação ambiental também interfere no grau de vulnerabilidade das comunidades. Estudo do Instituto Nacional de Pesquisas Espaciais (Inpe) identificou que, entre 2011 e 2019, 74% das terras indígenas no Brasil ficaram mais expostas a ameaças ambientais, em relação ao período de 2001 e 2010.
O estudo, chamado “Avaliação da vulnerabilidade ambiental das Terras Indígenas da Amazônia Brasileira”, aponta como problemas a expansão do desmatamento, os incêndios, a proximidade com rodovias, a degradação florestal e o avanço da mineração e da agropecuária. Esses impactos afetam, entre outras coisas, a disponibilidade de alimento e água. “Muitas vezes, essas pessoas se submetem a uma posição degradante de trabalho por imperativo de necessidade. Trabalham em troca de comida. Discordar, por vezes, pode levá-los à morte”, alerta a subprocuradora-geral do trabalho.
Preconceito e discriminação
O juiz Jônatas Andrade observa que muitos indígenas ainda se veem obrigados a migrar para as cidades. Sem formação, ficam sujeitos a condições precárias de trabalho. “Infelizmente, os povos indígenas têm sido historicamente marginalizados e explorados, e a violação de seus direitos trabalhistas é um reflexo disso”, avalia.
Quando buscam uma trajetória que viabilize sua inserção no mercado de trabalho, Edelamare Melo destaca que eles se expõem a outros problemas: falta ou dificuldade de se manterem nos sistemas formais de educação, preconceito, discriminação racial e cultural.
Desafio complexo, medidas necessárias
Para o juiz, a garantia de condições dignas de trabalho é um desafio complexo que requer ações coordenadas do Estado, dos empregadores, da sociedade civil e das próprias comunidades indígenas. No entanto, ele ressalta a necessidade de incluir as comunidades no processo de tomada de decisões e garantir sua participação na elaboração de políticas e programas. “É importante, também, estimular o empreendedorismo e a economia solidária, promover a formação e a qualificação profissional, respeitando suas características culturais, e garantir o cumprimento dos direitos trabalhistas”.
Acesso à Justiça
Aproximar as instituições do Sistema de Justiça dos povos indígenas é uma das medidas que contribuem para ampliar o acesso a informação e direitos, transpondo barreiras culturais e linguísticas. Para isso, existem normativos com força de lei que devem ser cumpridos pelos agentes públicos.
No caso do Poder Judiciário, a Resolução 454/2022 do Conselho Nacional de Justiça (CNJ) prevê o diálogo interétnico e intercultural, de forma a assegurar a efetiva compreensão, pelo povo ou pela comunidade, do conteúdo e das consequências dos processos. A resolução também autoriza a produção de exames técnicos por profissional da Antropologia, a fim de que se conheçam as especificidades socioculturais do povo indígena.
Ainda no Poder Judiciário, outras duas normas do CNJ tratam da temática: a Resolução 299/2019, que dispõe sobre o sistema de garantia de direitos da criança e do adolescente vítima ou testemunha de violência; e a Resolução 287/2019, que estabelece procedimentos para pessoas indígenas acusadas, rés, condenadas ou privadas de liberdade e dá diretrizes para assegurar seus direitos na área criminal.
No âmbito do Ministério Público, a Resolução 230 prevê o diálogo intercultural permanente, a aproximação e o estabelecimento de vínculos com os povos e as comunidades tradicionais, por meio de linguagem acessível e informação clara. Também sugere visitas periódicas aos territórios, para acompanhar demandas e apresentar informações.
“As resoluções do CNJ e do CNMP trabalham com a questão do diálogo intercultural, com o conceito de território, e dão uma métrica para nossa atuação”, afirma a subprocuradora-geral.
Justiça do Trabalho itinerante
A aproximação da Justiça do Trabalho com os povos indígenas demanda o deslocamento de estruturas de pessoal e física até eles. Ela se dá por meio da chamada Justiça Itinerante, que, na Justiça do Trabalho, existe desde 1995. A prática foi institucionalizada dez anos depois em toda a Justiça, com a Reforma do Judiciário (Emenda Constitucional 45/2004).
Jônatas Andrade também salienta a importância de parcerias com associações e lideranças indígenas e defende a capacitação de agentes públicos e da advocacia sobre as especificidades culturais e linguísticas de trabalhadores indígenas, além de campanhas de divulgação e informação sobre os direitos trabalhistas.
Passado e futuro
Foi em agosto de 2003 que, pela primeira vez, a Justiça Itinerante promoveu uma audiência trabalhista em uma terra indígena. Foi na aldeia de Jaguapiru, próxima a Dourados (MS). O representante do Tribunal Superior do Trabalho, na ocasião, foi o ministro Lelio Bentes Corrêa, que hoje preside a Corte.
De 106 audiências realizadas em Jaguapiru, 32 resultaram em acordos entre indígenas e usinas de álcool e açúcar. A maioria dos trabalhadores reivindicava depósitos do Fundo de Garantia por Tempo de Serviço (FGTS) e direitos como férias, 13º salário e anotação do tempo trabalhado em carteira.
No fim de junho deste ano, o ministro deverá participar de outra iniciativa: o projeto Itinerância Oiapoque, que promoverá reuniões com comunidades de povos originários. A Justiça Trabalhista, por meio do TRT-8, atenderá demandas e promoverá ações de educação sobre trabalho escravo, trabalho infantil e direitos trabalhistas, além de disponibilizar serviços em parceria com outros órgãos públicos.
“A fim de superar os obstáculos geográficos e telemáticos ainda existentes no cumprimento de sua missão, a Justiça do Trabalho promove a Justiça Itinerante, visando garantir o acesso de povos indígenas, ribeirinhos e quilombolas ao Poder Judiciário, de modo que, na concretização do direito humano ao trabalho decente, cumpra-se o imperativo ético da Agenda 2030 da ONU, e ninguém seja deixado para trás”, afirma Lelio Bentes Corrêa.
Além de encaminhar denúncias e demandas, o objetivo é resgatar as comunidades de maior vulnerabilidade por meio de inclusão social e produtiva. As ações promovem os equipamentos e a formação técnica necessária para a produção agroecológica e sua comercialização, com respeito e fortalecimento da identidade cultural. Segundo a subprocuradora-geral, o foco é a destinação do excedente gerado na produção de alimentos para garantir a subsistência, respeitando hábitos e tradições dos povos originários.
Na última quinta-feira (20), a Receita Federal liberou a consulta ao lote residual de restituição do Imposto de Renda. Trata-se dos contribuintes que caíram na malha fina e agora conseguiram regularizar suas pendências. Ao todo, foram contemplados 290.934 contribuintes, no valor superior a R$ 344 milhões. O pagamento será feito no dia 28 de abril na conta bancária indicada na Declaração do Imposto de Renda ou pela chave Pix.
Mas o que fez com que esses contribuintes fossem retidos na malha fiscal do IRPF, ou como se diz no jargão popular, na famosa malha fina? E por que só agora, um ano depois, conseguiram regularizar suas situações e restituir seus impostos?
Como parte da reflexão sobre os caminhos que nos levam aos erros de declaração, surgem alguns cenários e contextos que envolvem os contribuintes investidores. Entre eles, encontramos o engano, a omissão e até mesmo a mentira. Mas será que algum desses são aceitáveis para a Receita? A resposta mais simples é não.
No entanto, essas três formas nos conduzem a uma palavra-chave que pode ser o epicentro da reflexão: a “Desinformação”. O engano, a omissão e a mentira não são sinônimos, mas podem levar à malha fina. Essas palavras afetam diretamente o processo de comunicação com a Receita, tornando todas as informações enviadas comprometidas e trazendo insegurança para toda a declaração.
A palavra “informação” vem do latim informare, que significa “dar forma” e era usada como sinônimo de “educação”. Podemos entender a informação como uma unidade de conhecimento. Ora, se a informação é algo que precisamos e/ou temos a obrigação de fornecer para a Receita, ela, por sua vez, não é omissa em analisar todos os dados informados e formar um conhecimento único sobre cada contribuinte a fim de acompanhar sua evolução patrimonial.
Todos os contribuintes são identificados pelas várias informações de diferentes naturezas que são inseridas no programa de declaração, tais como valores tributáveis, isentos, prejuízos, bens e proventos. Por meio desses dados, é possível analisar de forma completa a evolução patrimonial e suas respectivas oscilações.
Os fragmentos de cada informação de diversas naturezas inseridos no programa de declaração proporcionam, de forma completa, a evolução patrimonial e suas respectivas oscilações.
Partindo do pressuposto de que o escopo principal da Receita é analisar, é dever do contribuinte fornecer informações corretas. Informar incorretamente pode ser um terrível pecado na vida de qualquer contribuinte, pois as fiscalizações nascem de suspeitas.
A desinformação pode custar caro e até mesmo tirar nossa liberdade. A Lei 8.130/90 estabelece que apresentar declaração falsa ou omitir renda, patrimônio ou direitos é crime de sonegação fiscal, com pena de detenção de até dois anos. Não chega a ser um crime contra a ordem tributária.
Declarações falsas ou inconsistentes também acarretam multa de até 150% do valor devido e suspensão do CPF do contribuinte. Falhas podem ser enquadradas como sonegação fiscal.
Mas você deve estar se perguntando: “Errei a declaração, vou ser preso?”. Não, os contribuintes que identificarem um erro de digitação, valor, inclusão de dependentes ou qualquer informação incompleta no documento encaminhado à Receita Federal podem fazer a alteração realizando uma declaração retificadora, havendo a incidência então de multa de até 20% do imposto devido. Entretanto, se as inconsistências forem identificadas pela “malha fina”, o cidadão também terá a oportunidade de fazer a adequação, mas o valor adicional a ser pago aumenta. Nesse caso, a multa pode chegar a 75% do imposto não declarado e o contribuinte recebe uma intimação da Receita Federal.
Siga o conselho de Warren Buffett: “Risco vem de você não saber o que está fazendo”. Às vezes, erramos por falta de conhecimento e o erro pode ocorrer por compartilharmos informações incorretas. Quando isso acontece, há um tempo entre equivocar-se, entender o erro e corrigi-lo.
Espero ter ajudado com mais este fragmento de conteúdo hoje e, como vimos, informação também é educação. Portanto, siga um dos conselhos de Warren Buffett e aumente seus conhecimentos aqui na minha coluna. Te vejo na próxima semana!